ビットコイン価格、10の弱気脅威に直面する一方、10の回復触媒が形を成し始める
機械翻訳英語の原文を見る
文字サイズ本文を読む ↓
画像を読み込み中
今週ビットコインが7万ドルを下回ったことで、機関投資家の資金流出、流動性の悪化、経済的不確実性の高まりに苦しむ市場が露呈した。しかし売り圧力の下で、いくつかの指標は潜在的な反転が進行しつつある可能性を示唆しており、トレーダーは10の弱気要因と10の回復候補触媒を天秤にかける状況となっている。ビットコイン価格は11月、Bitstampで6万6397ドルまで後退した。[…]
主なポイント
• ビットコインが7万ドルを下回ったことは、上場投資信託(ETF)からの資金流出、ステーブルコイン流動性の縮小、機関投資家需要の弱まりによる圧力の高まりを反映している。
• 約16億4000万ドル相当の暗号資産の清算が下落を増幅させ、一方で最近の買い手と長期保有者が売り圧力に寄与した。
• 売られ過ぎを示すテクニカル指標、クジラによる買い集め、レバレッジの低下は回復の兆候となり得るが、持続的な反転はまだ確認されていない。
ビットコイン価格は、東部時間11月13日午後11時にBitstampで66,397ドルまで下落し、8月以来の低水準を記録した。これは2025年10月の12万6,000ドル超という最高値から約46%の価値を消失させた厳しい下落がさらに続いたものである。この下落はまた、主要暗号資産の市場構造、とりわけ従来は高い評価額を支えてきた機関投資家需要の消失に対して新たな厳しい目を向けさせることになった。
売りは決して単独で起きたわけではない。インフレ懸念、ドル高、ETF(上場投資信託)からの継続的な資金流出、ステーブルコイン供給の縮小が、ますます脆弱化するデリバティブ市場と重なった。こうした動きが相まって、比較的小規模な売りでも不釣り合いに大きな価格変動を引き起こし得る状況が生まれている。
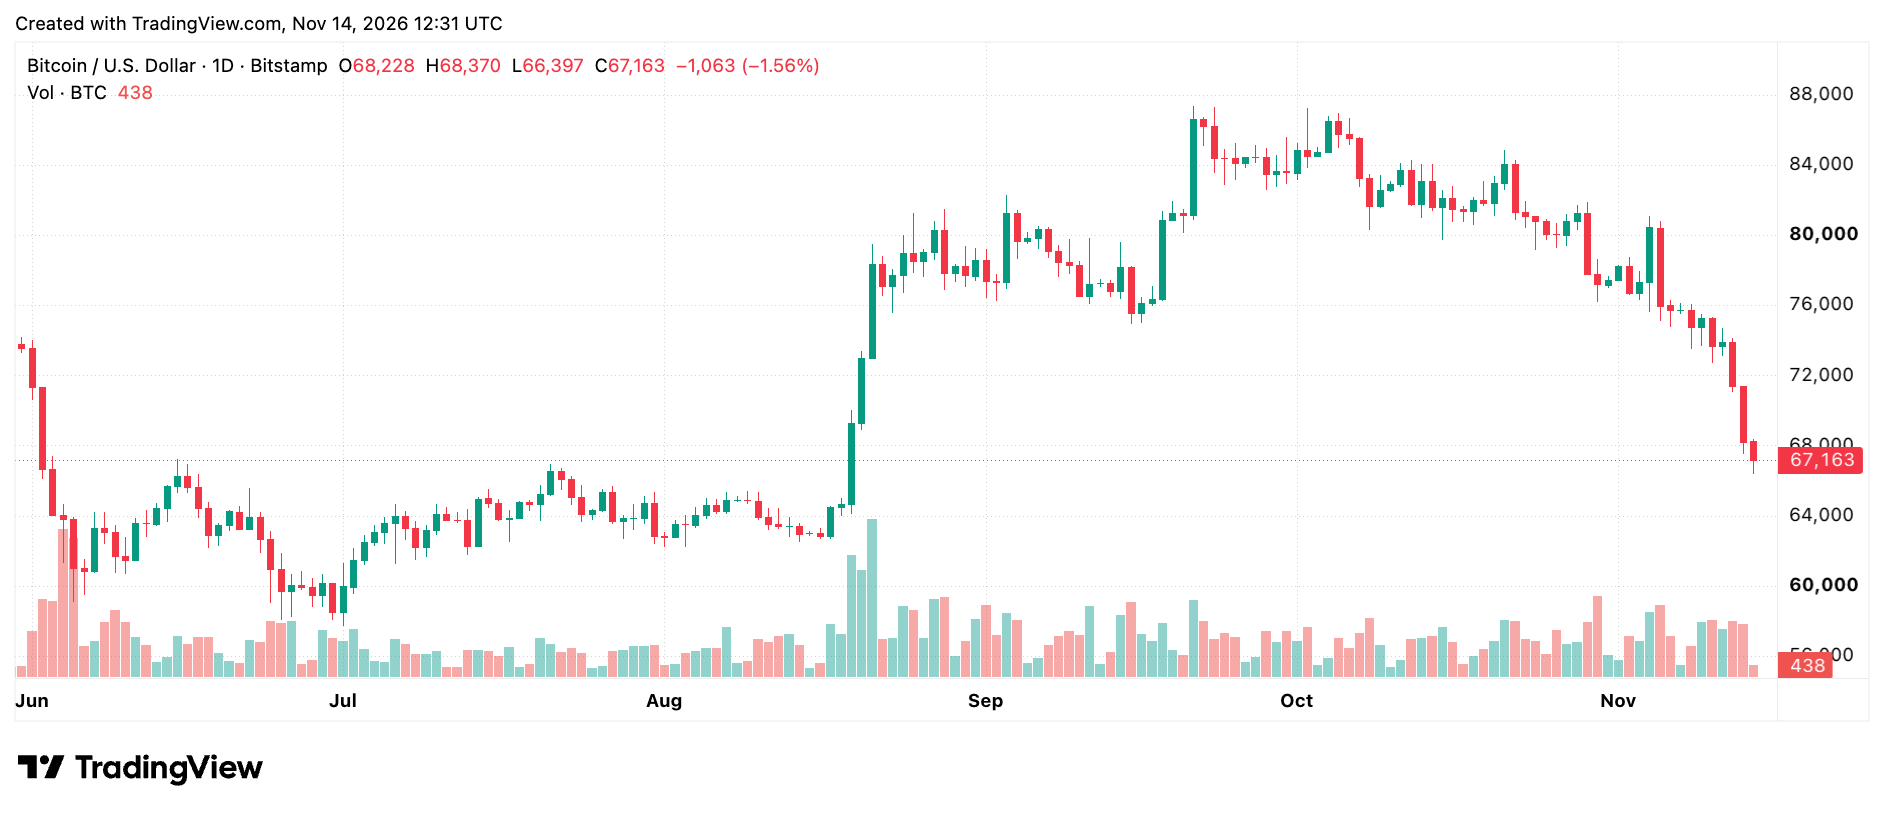
2026年11月14日(土)のビットコイン日足チャート。
Bitget Walletのリサーチ責任者であるLacie Zhang氏はBitcoin.com Newsに対し、経済的圧力の高まりとETFからの資金流出が続けば、残存するサポート水準が押し切られ、ビットコイン価格の下落がさらに深まる可能性があると語った。Zhang氏は直近の節目として6万8000ドルを挙げ、続いて6万5000〜6万6000ドルを指摘し、さらに下落が進めば大幅に低い価格帯が視野に入る可能性があるとした。
「このゾーンを明確に下抜ければ、6万2000〜6万3000ドルが視野に入る可能性がある」と同氏は警告した。一方でZhang氏は、最初の重要なレジスタンス領域として7万2000〜7万4000ドルを挙げ、意味のある回復を果たすには信頼感が戻る前にこれらの水準を突破する必要があるとの見方を示した。
それでもなお、弱気の論拠には矛盾がないわけではない。一部のクジラ層はビットコインの蓄積を再開しており、レバレッジをかけたポジションは大幅に削減され、複数のテクニカル指標は歴史的に売りが尽きた局面と関連づけられてきた領域に達している。こうした動きが回復の始まりを意味するのか、それとも一時的な安堵にすぎないのかは、なお未解決の問題である。
ビットコインの弱気シナリオはテクニカルな崩れよりも根深い
連邦準備制度理事会(FRB)は、現在の不確実性のほぼ中心に位置している。10月のコア消費者物価指数(CPI)は0.3%上昇し、予想の0.2%上昇を上回った。一方、生産者物価のインフレは、金融政策が引き締め的なままとなる可能性への懸念を強めた。追加引き締めへの期待は、特に従来型の利回りを提供しない投機的投資の見通しを複雑にしている。
問題をさらに深刻化させているのが、米ドル指数が103を上回って上昇し、約19カ月ぶりの高値水準に近づいていることだ。米国債利回りの上昇は投資資金の獲得競争にさらに拍車をかけ、投資家が金融環境に伝統的に敏感な資産へのエクスポージャーを見直すよう促している。
マクロ経済環境と歩調を合わせるように、機関投資家の参加は大幅に悪化した。米国の現物ビットコインETFは11月5日から11月11日までの5取引日間に約14億4000万ドルの資金流出を記録し、その後も追加の流出が続いた。これらの投資商品が以前は増分需要の相当な源泉となっていただけに、この反転は特に重大な意味を持つ。
ステーブルコインの流動性も同様に憂慮すべき状況を示している。Glassnodeは、11月14日までの30日間でステーブルコインの供給量が170億ドル縮小したと報告した。これは2022年以来の最大の減少幅である。資金は暗号資産の購入に充てられることなく、より広範なデジタル資産市場から流出しているとみられ、売りを吸収するための流動性を低下させている。
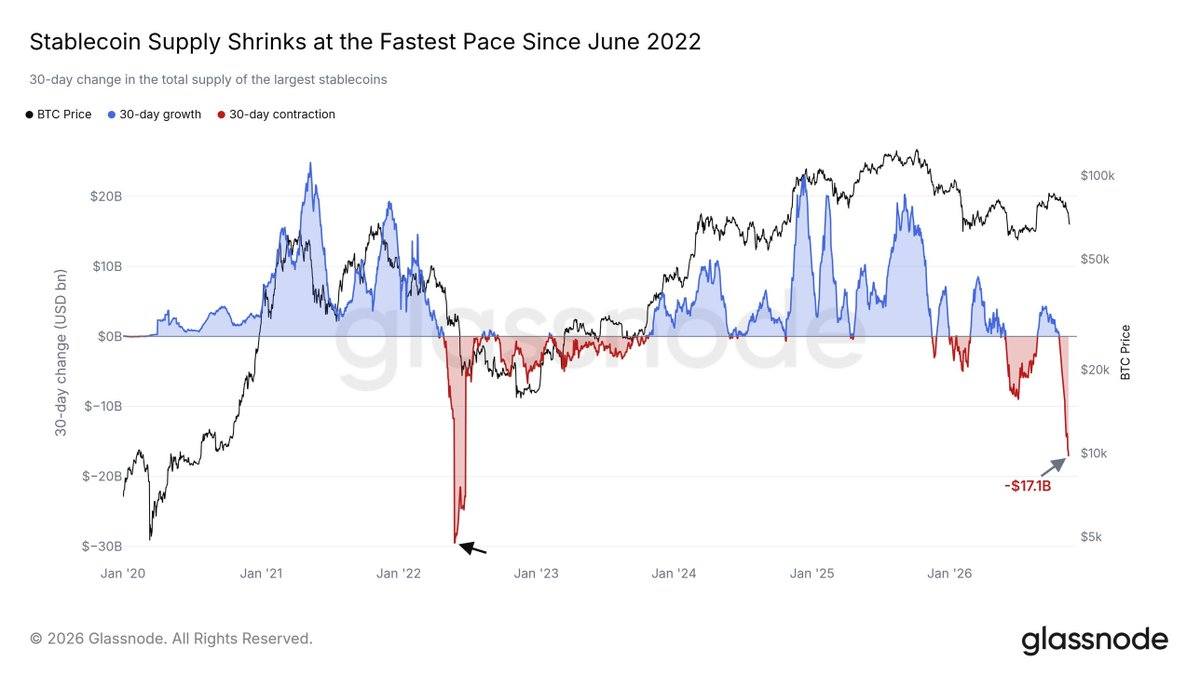
2026年11月14日時点のGlassnodeのステーブルコイン供給チャート。
一方、Cryptoquantのコインベース・プレミアム指数はマイナス圏にとどまり、米国の買い手がビットコインに対して海外取引所の買い手よりも低い価格しか支払っていないことを示唆した。この組み合わせは難しい状況を生み出している。すなわち、取引可能な流動性が縮小するまさにその時に、機関投資家の需要が弱まっているのだ。
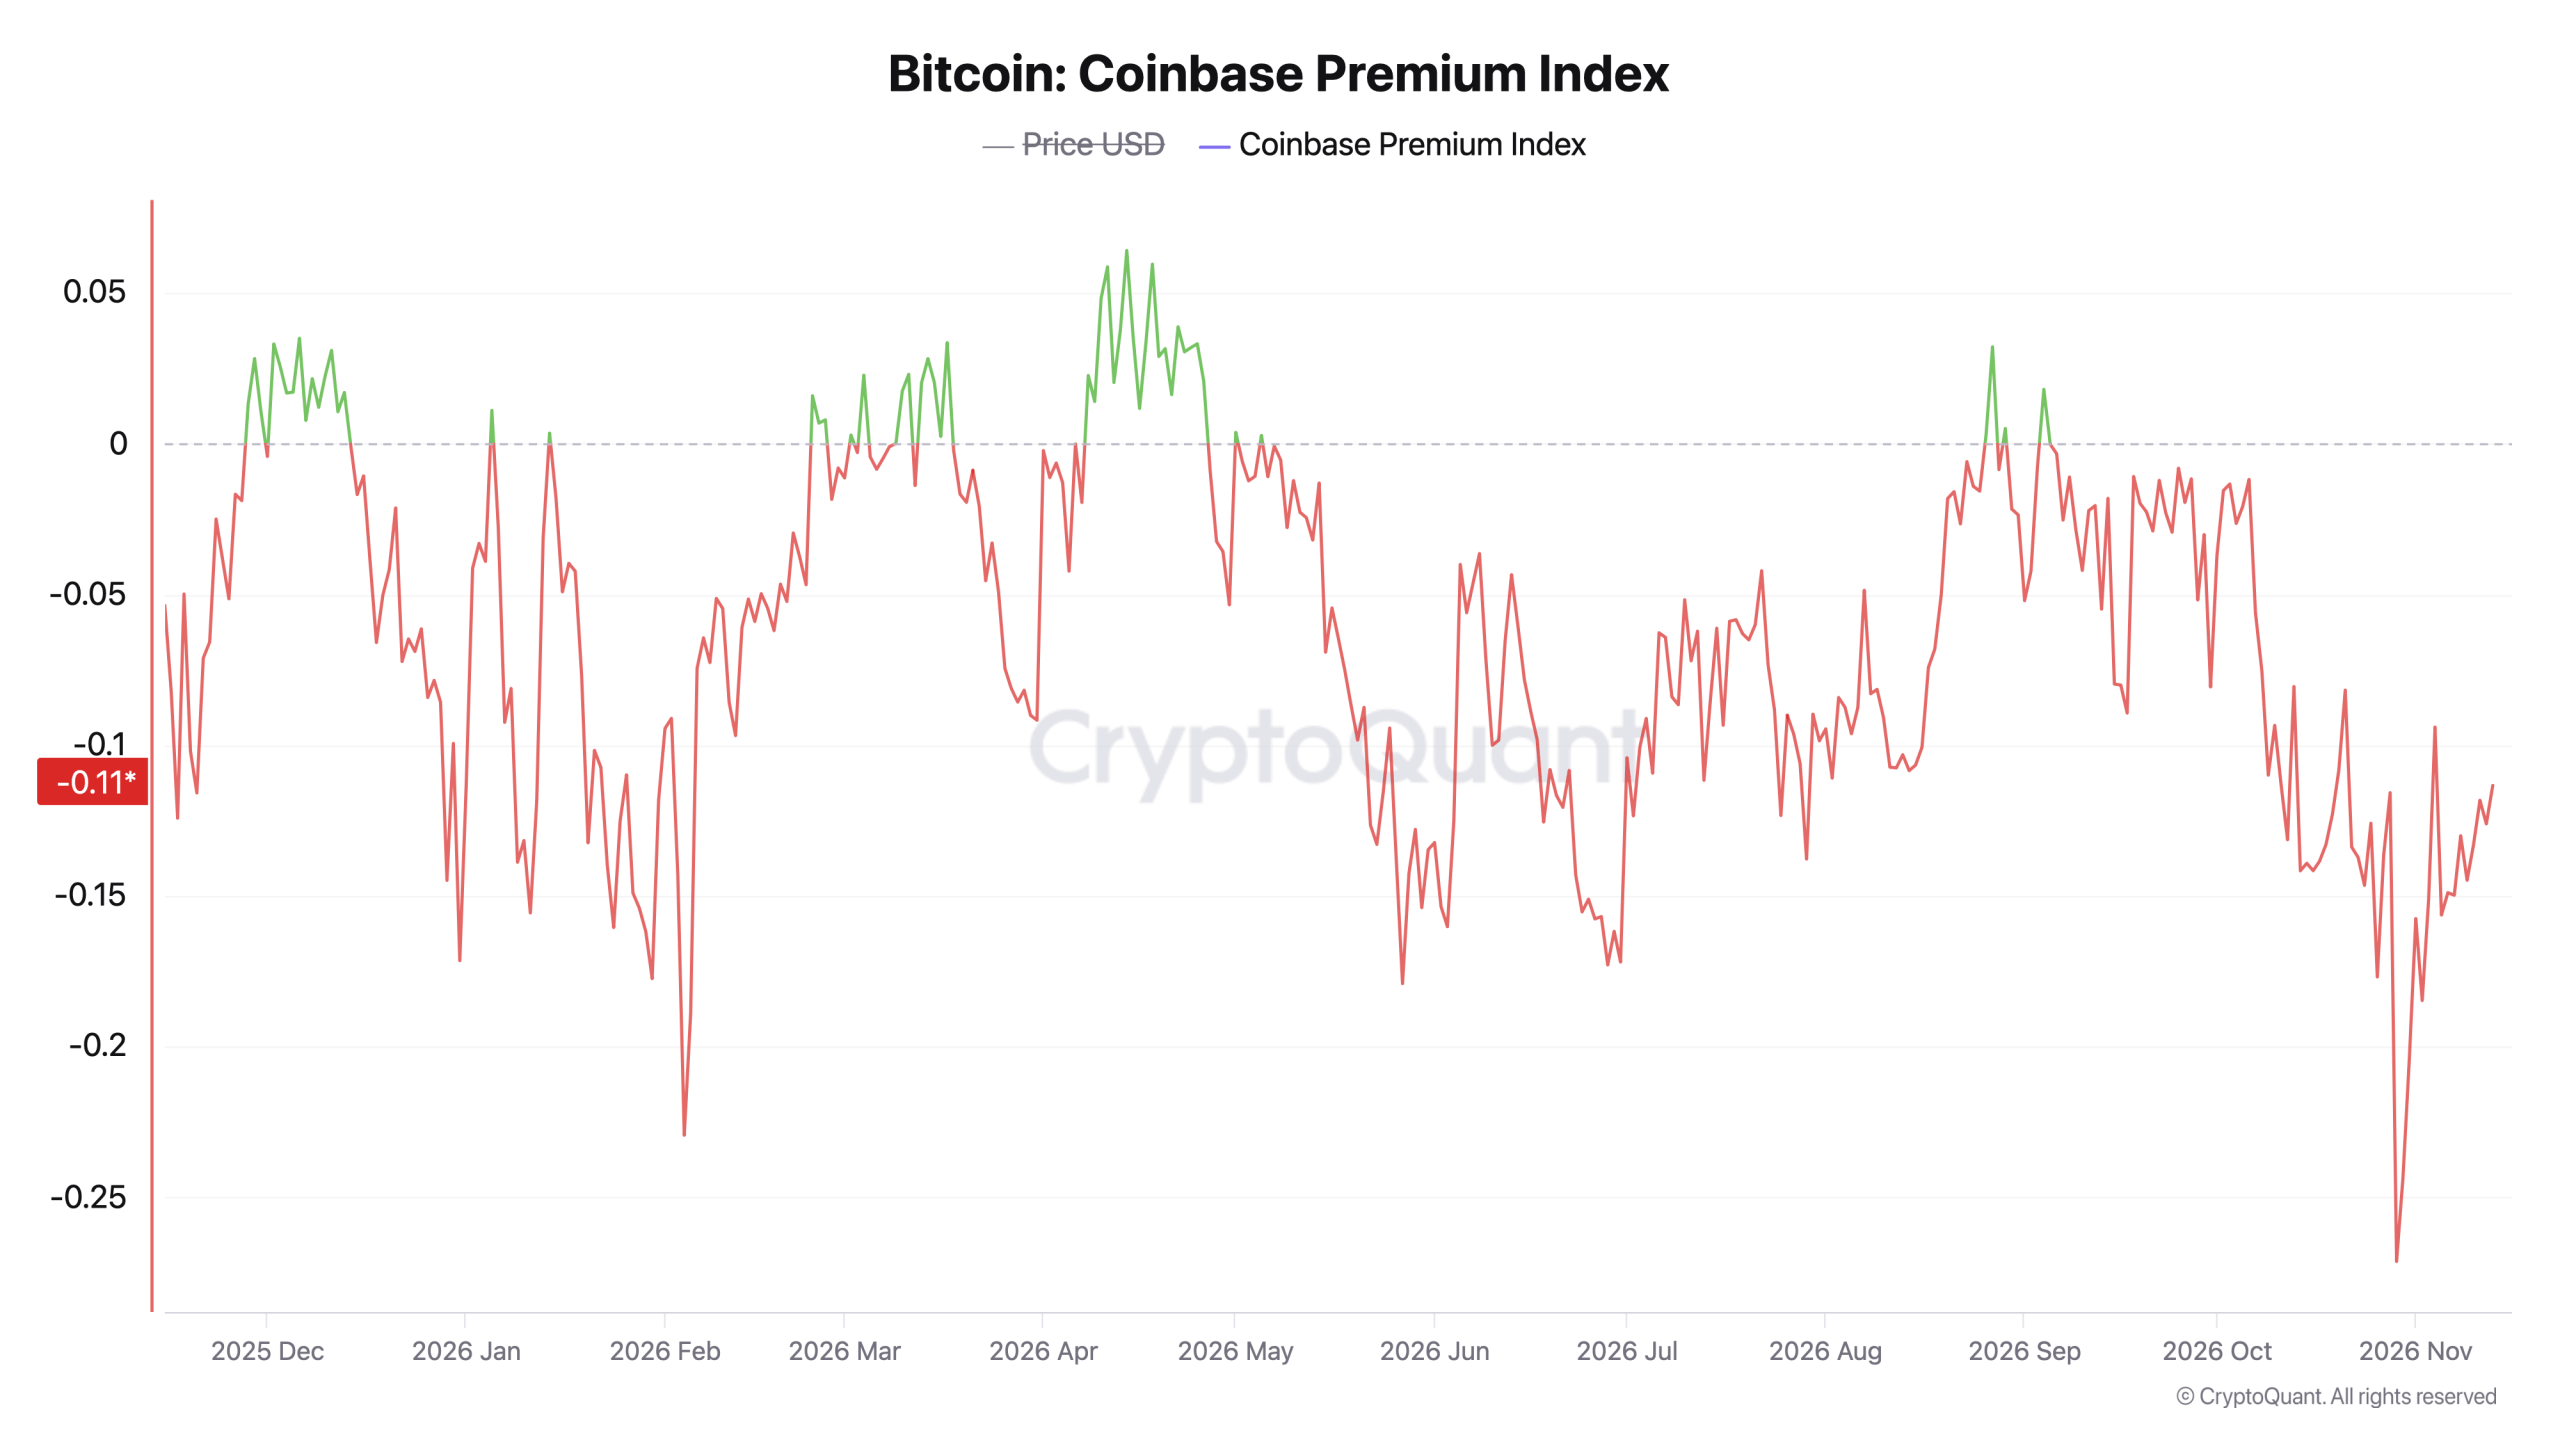
2026年11月14日時点のCryptoquantのCoinbaseプレミアム統計。
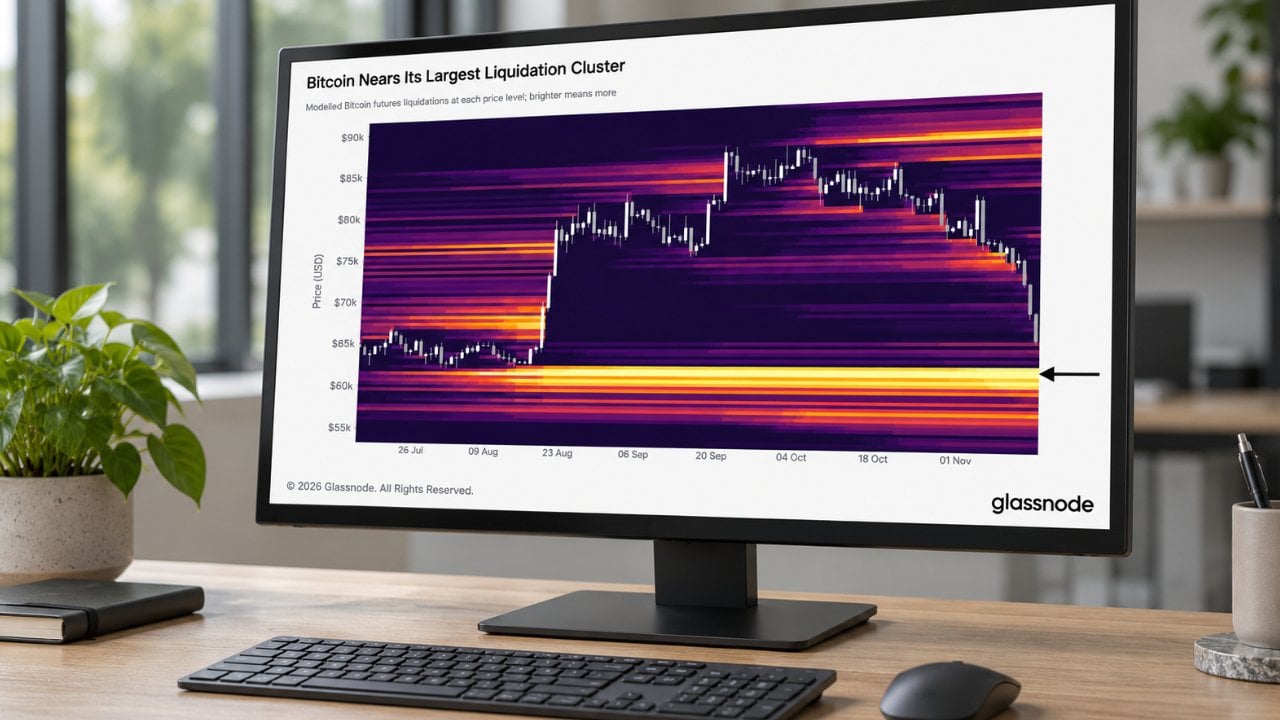
デリバティブ市場がこうした問題を増幅させた。11月13日の下落を挟む24時間で約16億4000万ドル相当の暗号資産ポジションが清算され、強気ポジションが損失のほぼ90%を占めた。ビットコインはこれらの清算のうち約9億1600万ドルを占めた。
ビットコイン下落の背景にある10の弱気要因
売りはレバレッジ取引のトレーダーにとどまらない。ビットコインが約7万5600ドルの短期保有者コスト基準を下回ったことで、最近購入した多くの投資家は含み損を抱える状態となった。一方、GlassnodeとCryptoquantの指標は、コインが損失を伴って移転または使用されるケースが増えていることを示唆している。
長期投資家も圧力に寄与している。Bitcoin.com Newsは、既存の保有者の間で相当規模の売却(ディストリビューション)が確認されたと報じたほか、マイナーのMARAは約11億ドル相当の13,597BTCの売却を開示した。
取引所の板が薄くなっていることも価格発見を一段と難しくしており、大口取引を吸収できる待機注文が少なくなっている。一方、テクノロジー株の乱高下、人工知能のバリュエーションを巡る懸念、ストラテジーの指数採用資格に関する不透明感が、ビットコインの苦境に新たな側面を加えている。
こうした動きは、下落について単一の決定的な説明を確立するものではない。むしろ、流動性が乏しくなると複数の独立した圧力が互いを強め合い得ることを示している。
ビットコインの最悪の売り圧力はすでに枯渇したのか
弱気の証拠は依然として相当なものだが、反対の主張は重要な区別に基づいている。市場は、それを取り巻く経済的・制度的な状況が完全に改善する前に回復し始めることがしばしばある。
潜在的に建設的な展開の一つは、投機的レバレッジの縮小である。ビットコイン先物の未決済建玉は10月下旬の水準からかなり減少し、相次ぐ清算イベントが強気ポジションの大きな集中を解消した。レバレッジの縮小は、さらなる強制売りの連鎖が起きる確率を低下させ得るが、価格下落もドル建て未決済建玉の減少に寄与している。
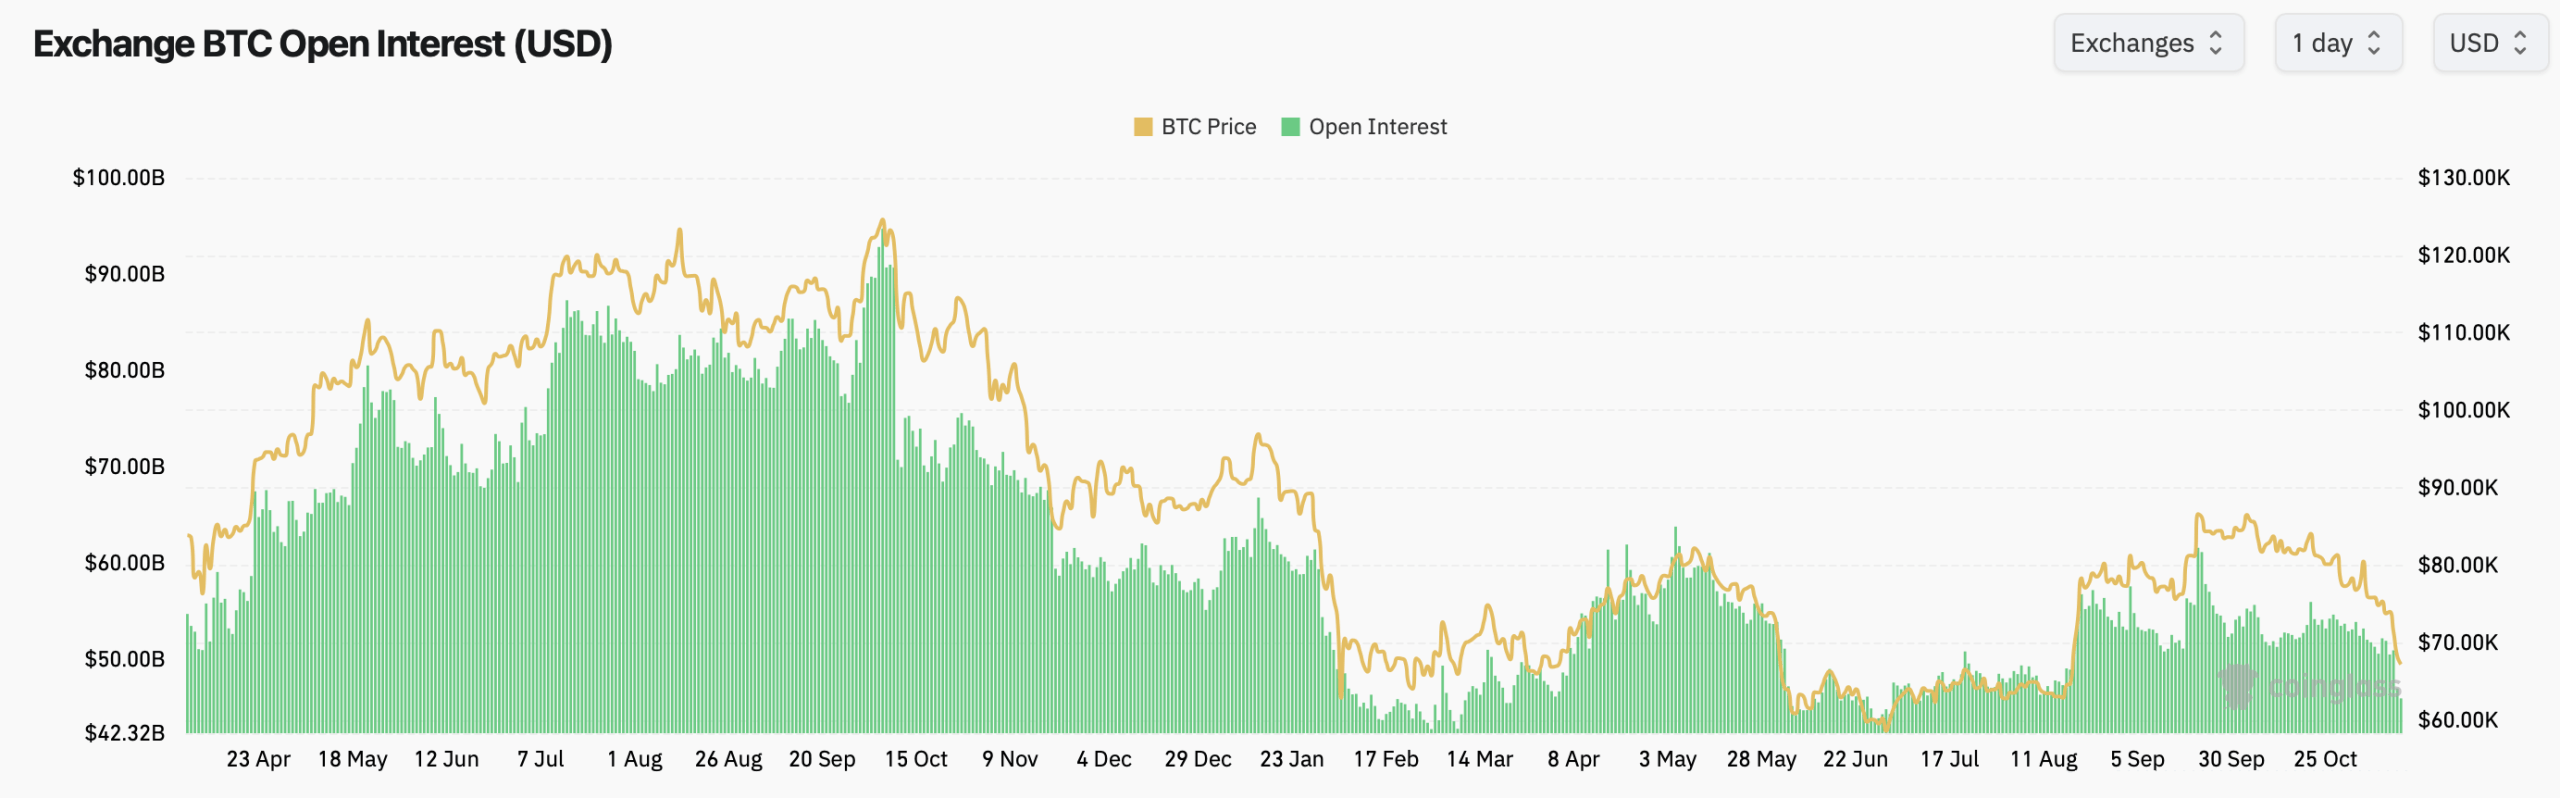
Coinglassによる2026年11月14日のビットコイン先物の未決済建玉。
資金調達率もまた、もう一つの潜在的な転換点を示している。主要なデリバティブ取引所のいくつかでビットコインの資金調達率がマイナスを記録しており、弱気派のトレーダーがショートポジションの保有に対して次第に高いコストを払うことをいとわなくなっていることを示している。もし価格が予想外に回復すれば、そうしたポジションは清算のリスクにさらされる可能性があり、上昇局面を加速させるかもしれない。
テクニカル指標も異例の極端な水準に達している。ビットコインの日足の相対力指数(RSI)は25に接近し、これは深い売られ過ぎの状態と関連付けられることの多い水準だ。この暗号資産は同時に、長期的な市場トレンドの参考として広く注目される200週移動平均線(約68,000ドル)を試した。
どちらの展開も回復を保証するものではない。売られ過ぎの市場は売られ過ぎのまま推移し得るし、過去のサポート水準が機能しなくなることもある。それでもなお、これらの要素が重なったことで、売り圧力が枯渇に近づいている可能性を示す証拠を探すアナリストたちの注目を集めている。
さらに心強い材料として、Glassnodeは100〜1万BTCを保有するウォレットの間で新たな蓄積が再開されたことを確認した。これらの投資家は、小規模な保有者や一部の大規模な保有層が保有資産の分配を続ける中でも、下落局面においてビットコインを取得する意欲をより強く示しているようだ。
企業による積み増しは、需要のもう一つの潜在的な源泉となる。Strategyは11月の最初の丸一週間に、約8,190万ドルでさらに1,036BTCを取得した。これは、市場環境が悪化する中でも、少なくとも一部の財務戦略重視の買い手が活発であり続けたことを示している。
ビットコインマイナーは最終的に、別のメカニズムを通じて回復に寄与する可能性がある。収益性の低下により非効率な事業者がオフラインに追い込まれ、マイナーの降伏期間を経てネットワークが安定化する可能性がある。歴史的に、こうした移行は市場環境の改善と時期を同じくすることがあったが、このパターンに信頼できるタイムテーブルはない。
ビットコイン回復の10の潜在的触媒
最終的に、最も強い反転シグナルはテクニカル指標だけではなく、新たな資本が市場に流入することから生じるだろう。
ETFへの持続的な資金流入は、機関投資家の買い手が戻ってきていることを示す可能性があり、ステーブルコインの供給拡大は流動性の改善を示唆するだろう。数週間にわたって維持されるプラスのCoinbaseプレミアムは、米国の現物需要が回復している追加の証拠となるだろう。
マクロ経済の動向がその論拠を強める可能性がある。インフレ指標の鈍化、連邦準備制度(FRB)のより制約の少ない指針、暗号資産関連法案の進展は、センチメントを改善し得る。ただし、これらは確立された結果ではなく、あくまで条件付きの可能性にとどまる。
目先の技術的課題は、いくつかの重要な価格水準を回復することにある。提示された評価時点で、ビットコインの200日移動平均線は約7万3100ドルに位置し、それに続いて短期保有者の取得原価である約7万5600ドル、そしてトゥルー・マーケット・ミーン(真の市場平均)の約7万7500ドルが控えていた。
WintermuteのJasper De Maere氏は、8万ドルを回復して維持することが力強さの回復を示すより説得力のある兆候だと指摘した。「ビットコインは8万ドルの水準を失いました。我々が指摘したマクロ的な理由によるものではありませんが、先週のBinanceに端を発した15億ドルの清算を経て、市場は依然として重いと感じられます」と、Wintermuteの幹部は今月初めに説明した。
逆に、長期的なサポートを下回る弱さが続けば、ビットコインはさらなる下落に対して脆弱なままとなり、弱気な評価では57,700ドル付近が下落先の候補として挙げられている。
現時点では、ビットコインの価格は悪化するファンダメンタルズと、潜在的に建設的なテクニカル条件との間の居心地の悪い位置にある。レバレッジのリセット、売られ過ぎの指標、選択的な買い集めは反発が起こり得ることを示唆しているが、いずれもより広範な下落が終わったことを裏付けてはいない。
決定的な問いは、新たな資金が継続的な売りを相殺するのに十分な速さで戻ってこられるかどうかだ。ETFへの資金流入が改善し、ステーブルコインの流動性が拡大し、現物需要が強まるまでは、ビットコイン回復の論拠は、市場に裏付けられた結論というよりも、確認を待つ可能性にとどまる。