ブテリンがビットコインを標的にすることで、イーサリアムのウォール街向け売り込みがいかに複雑になるか
機械翻訳英語の原文を見る
文字サイズ本文を読む ↓
画像を読み込み中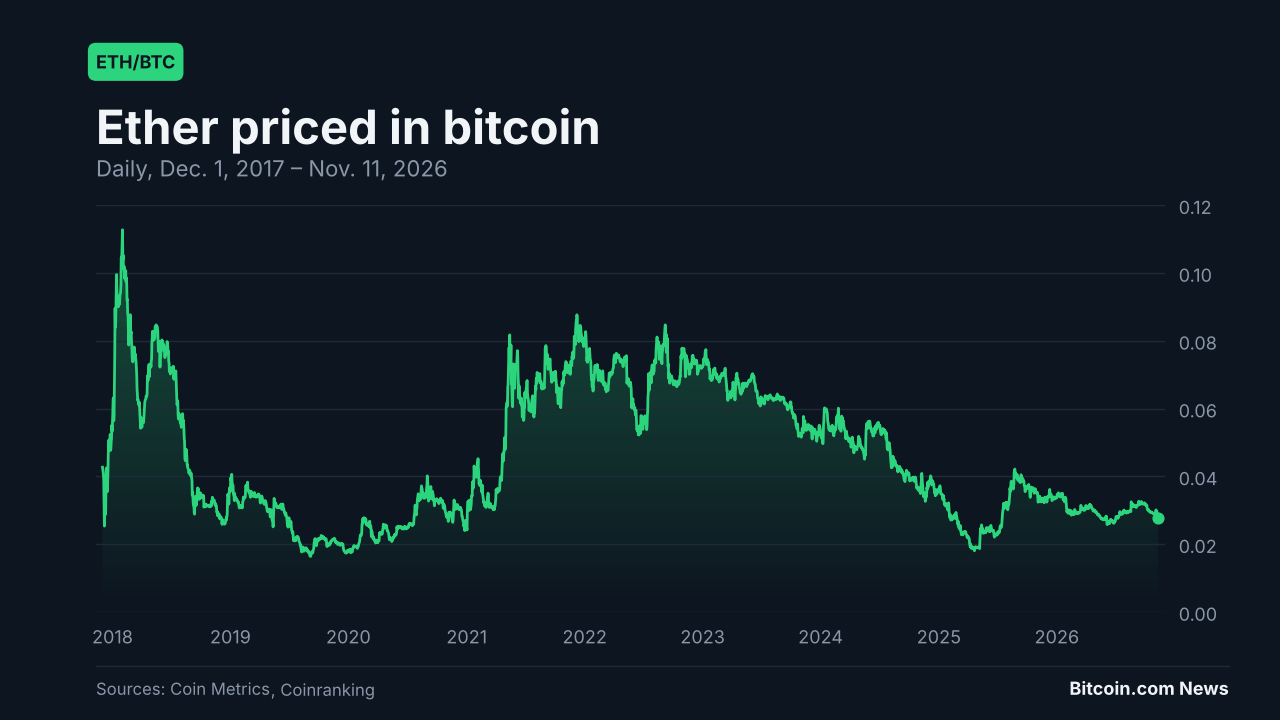
イーサリアムをどう評価すべきかに関するヴィタリック・ブテリンの最新の方向転換は、伝統的なウォール街の投資家を目眩ませるかもしれない。物語は再び変わりつつあり、今回ETHは、伝統的金融(TradFi)におけるビットコインの売り込みが最も強い領域、すなわち価値の保存手段という領域へと移行する。これにより、最も価値の高い2つのブロックチェーンネットワークが競合することになる […]
主なポイント
• イーサリアムの支持者たちはETHを価値の保存手段として位置づける動きを強めており、ビットコインの「デジタルゴールド」という物語に真っ向から挑戦している。
• イーサリアムの物語は「ウルトラサウンドマネー」から「デジタルオイル」、そして今や「プログラマブルな価値の保存手段」へと移り変わっており、ETHが実際に何を表すのかについてウォール街を混乱させる恐れがある。
• イーサリアムのコミュニティ内でさえ、ETHの通貨としての役割について明確な合意は存在せず、業界全体でも、資産を価値の保存手段たらしめるものは何かという普遍的に受け入れられた定義は依然として存在しない。
今週初め、イーサリアムの共同創設者であるヴィタリック・ブテリン氏は、ETHを手数料焼却型トークンとして評価する考えは「かつて思われていたほど強力ではなかった」と述べ、代わりに価値保存手段(SoV)として評価すべきだと語った。
ブテリン氏によれば、イーサリアムを価値保存手段として最適化することは「分散化とCROPS」、すなわち検閲耐性と乗っ取り耐性、オープンソース、プライバシー、セキュリティと整合しているという。
アップグレードされたイーサリアムのナラティブ
「価値の保存手段としてのETH」という物語は何年も前から存在しているが、今回それを主流化させようとしているのは、失敗に終わった「ウルトラサウンド・マネー」キャンペーンや、ビットコインの「デジタルゴールド」と並べてこの資産を「デジタルオイル」と位置づけようとした過去の試みに続く動きとなる。
この方向転換への反応はイーサリアンの中でも賛否が分かれたが、ETH財務企業のリーダーたちはこの変化を歓迎した。約600万ETHを保有するビットマインの会長トム・リーは、ブテリンの価値保存手段に関する発言を、同社の戦略を裏付ける「地殻変動的な転換」と呼んだ。コンセンシスを支配し、ETH財務企業シャープリンクの会長を務めるジョセフ・ルービンは、「金とBTCは高威力の貨幣であり、優れた価値保存手段だが、ETHはさらにその先を行く」と主張した。
一方、ヴィタリック・ブテリンとイーサリアム財団が共同創業者のヴィヴェク・ラマンに2024年に助成金を与えたことを受けて設立されたイーサリアライズは、ETHがプログラム可能な価値の保存手段であることについての投稿を共有した。ラマンはブテリンの投稿をリツイートしたが、議論には加わらなかった。
同社はすでに価値保存のナラティブをウォール街に売り込んできた。2025年1月には、ETHは「キャッシュフローを伴う価値保存手段」であるため「ビットコインを多様化する補完物」と位置づけ、一方でイーサリアライズはETHを石油にも例えた。2026年4月には、イーサリアライズは事実上、金とBTCの貨幣プレミアムを合算して獲得することでETHがビットコインに取って代わり得ると主張した。
したがって今後、ヴィタリック・ブテリンによるETHの価値保存手段としての側面への強調が支持を集めれば、ウォール街はブテリンの説明に従ってこの資産への理解を更新する必要があるかもしれない。彼らが納得すれば、自身のBTCポジションも再評価する必要が生じるかもしれない。
その数字は下がっている
いずれにせよ、イーサリアライズの各プレゼンがETHについてますます野心的な主張を重ねる一方で、価格は2025年8月に一時約4,946ドルの最高値を記録したが、現在はそのピークを約58%下回る水準で取引されている。
ETH上場投資信託(ETF)への資金流入が、資産としてのイーサに対するウォール街の関心を示すとすれば、米ドル建てで測ったその流入額は2025年10月以降、ビットコインETFへの流入と同様に減少傾向にある。同期間中、ETH ETFへの累計流入額は23%減少したのに対し、BTC ETFは12%の減少だった。
両資産の価格下落もこうした資金流入に影響を与えた。本稿執筆時点で、BTCは過去1年間で30%下落し、ETHは41%下落している。
ブテリン氏は以前の主張を退けた
ウォール街が頭を悩ませるかもしれないのは、また別のナラティブの更新があったからだけでなく、その背後にある論理のためでもある。イーサリアライズとヴィタリック・ブテリン氏は、多少異なる理由からではあるが、同様の結論に達したようだ。
例えば、イーサリアライズは手数料のバーンがイーサリアム上のあらゆる活動からETHへ価値を移転させ、ETHは「潜在的デフレ的」であると主張したが、ヴィタリック・ブテリン氏は今やバーンの重要性を軽視している。ブテリン氏の論理はまた、ビットコイナーであるジョン・フェファー氏が2017年に示した主張――新規発行でステーカーに報酬を支払うことは、ステーキングしない保有者からステーキングする保有者へ価値を移す――に対するイーサリアライズの回答を弱めるものでもある。
今年初め、イーサリアライズは、ステーキング利回りは単なるインフレに過ぎないという反論を退け、バーンが発行量を相殺しており、利回りの相当部分は取引手数料から得られていると主張した。しかし、ブテリンが今述べているように、バーンが小さいままで手数料が信頼できないものとなれば、ステーキング利回りの大半は新規発行から得られることになり、フェファー氏の指摘が裏付けられる。これはステーキングを行わない保有者に悪影響を及ぼす一方、ETHの約84%をステーキングしているBitmineのような財務企業には有利に働く。月曜日時点で、同社は現在の利回りで年間3億900万ドル相当のETHを稼得する見込みだと述べた。
さらに、イーサリアライズはビットコインを批判し、「ビットコインは長期的な存続性よりも短期的な安定性を重視するため、硬直化(オシフィケーション)を選んだ」と述べた。しかしヴィタリック・ブテリンは今、イーサリアムについても、その中核が完成した後は「少なくとも部分的な硬直化」を求めている。
価値の保存手段とは何か? 唯一の答えは存在しない
いずれにせよ、ビットコイン陣営とイーサリアム陣営の両方で価値保存のナラティブを唱える人々にとって最大の課題の一つは、「価値保存」に普遍的に合意された定義が存在せず、価値保存と見なされてきた資産の多くが失敗してきたことだ。例えば、資産が価値を保持しなければならない期間や、価値保存として認められるためにどこまで下落しても許容されるかについての合意は存在しない。
ブテリン氏によれば、「最初にして最も重要な価値保存手段的な指標」は「生き残ること」だ。同氏は他の指標も挙げているが、資本を守ろうとする人々にとって、生き残ることだけでは心強いとは限らない。暗号資産業界には、90%以上暴落しながら何年も「生き残り」続けてきたアルトコインが溢れている。
歴史を振り返ると、ワムパムは人々がより安価に製造する方法を見つけた後、17世紀にその価値を失った。銀もまた、貨幣への使用が停止された際に相応の問題に直面し、米国は19世紀に銀の貨幣としての地位を廃止した。今日、イーサリアライズと一部のビットコイナーは、いずれも「デジタルゴールド」の称号を目指しているため、競合資産について論じる際に銀を例えとして用いている。
しかし歴史的に見れば、これは最良の類推ではないかもしれない。金もまた、数十年にわたる二桁台の下落を経験してきたからだ。一方、「デジタルゴールド」は今や主にビットコインと結び付けられているが、この資産もまた、急激ではあるものの縮小しつつあるボラティリティで知られている。
ほぼ同一の二つの物語の衝突
したがって、最も声高なイーサリアム支持者たちが「ETHは価値の保存手段(SoV)だ」という物語を押し出し始めれば、伝統的なウォール街の投資家を取り込もうとするのは難しい戦いになるかもしれない。
• イーサリアムがビットコインとの差別化を図るこれまでの試みは、期待通りには機能しなかったようだ。
• イーサリアムは今、暗号資産の中でビットコインが支配する領域である「価値の保存手段」というナラティブへと移行しつつあるのかもしれない。
• ブテリンがETHを価値保存手段(SoV)と位置づける根拠として挙げる論点(生存性、緩やかな変化、プロトコル政治の少なさ、容易な自己管理、そして控えめなハードウェアでのノード運用)のおよそ半分は、すでにBTCにも帰されてきたものだ。
• イーサリアム陣営とビットコイン陣営はどちらも投資家に訴えかけるため、その売り込み文句を変え続けてきたが、ビットコインの価値保存手段(SoV)の物語は依然として支配的だ。
ビットコインの物語をさらに改良しようとする新たな試み
一部のイーサリアムのオピニオンリーダーたちは現在、このブロックチェーンがビットコインの主要な利点をすべて備えた上で、さらに何かを追加していると主張している。例えば、ヴィタリック・ブテリンの枠組みに対するある更新では、ETHを「プログラマブルな価値保存手段」と表現した。これは「ウルトラサウンド・マネー」キャンペーンを想起させるもので、同様にビットコインの「サウンド・マネー」の物語を借用し、ETHがさらに優れた貨幣であることを証明しようとした。それはうまくいかなかった。
イーサリアムの有力インフルエンサーの一人であるバンクレスの共同創業者デビッド・ホフマンでさえ、2026年5月に保有するETHをすべて売却した。彼は「ETHはマネーである」という命題は失敗したのではなく、すでに役割を終えたと執筆し、ネットワークに対して強気の姿勢を維持しているものの、「その成功のごく一部しかETHには反映されない」と考えていると述べた。
ブテリンの投稿に反応して、ホフマンは次のように述べた。「この一連の出来事のタイミングは、強さではなく弱さから来ているように感じさせる」。同じスレッドで彼はさらにこう付け加えた。「私の考えでは、私たちが生きている宇宙/[文脈]/環境は、ETHが資産として繁栄するのに適していない」。
彼はさらに強気な見方も付け加えた。「イーサリアムの最良の道は前進することだ。地獄を通り抜けているのなら、進み続けろ」。
より単純だが、より複雑
一方で、ETHを価値保存手段(SoV)として評価するというブテリンの提案は、説明をより単純かつ明快にする。しかしその文脈、すなわちビットコインとの類似性や絶え間ないナラティブの変化は、事態をより複雑にする可能性がある。
現時点では、大多数の投資家にとって暗号資産の中で価値の保存手段(SoV)の称号は依然としてビットコインが握っているように見える。各ネットワークをより詳細に検討し、実際にどれほど分散化されているのか、ポスト量子暗号にどれだけ備えているのか、どちらのセキュリティモデルが優れているのか、両者の技術的な違いや能力、採用上の課題、そして両エコシステムで進行中の開発を理解しようとするのは、少数派にとどまるだろう。
歴史が示すとおり、これらの側面のいずれについても普遍的な合意は存在しない。そのため投資家には、どちらの資産に投資するかを正当化する反論の余地のない論拠ではなく、自らの信念が残されることになる。
価値保存手段として3倍対5.7倍
2017年12月の論文「An (Institutional) Investor’s Take on Cryptoassets」の中で、ジョン・フェファーは「ETHがビットコインに取って代わり、純粋に価値保存の利点だけを理由に支配的な非主権的貨幣的価値保存手段となる可能性」があると主張した。しかし同時に「客観的な観察者なら、そのような価値保存手段となる確率をビットコインの方がETHより著しく高いと見るだろう」とも述べた。
それから9年が経ち、BTCはETHよりも価値を維持し、高めてきた。Pfeffer氏が論文で引用した価格(ビットコイン1枚あたり約1万3000ドル、イーサ1枚あたり約700ドル)に基づくと、ビットコインは約5.7倍に上昇している一方、イーサの上昇率は3倍未満だ。いずれにせよ、物語づくりのゲームは今も続いている。