Buterin 劍指比特幣,讓以太坊的華爾街敘事更形複雜
機器翻譯查看英文原文
閱讀字級閱讀正文 ↓
載入圖片中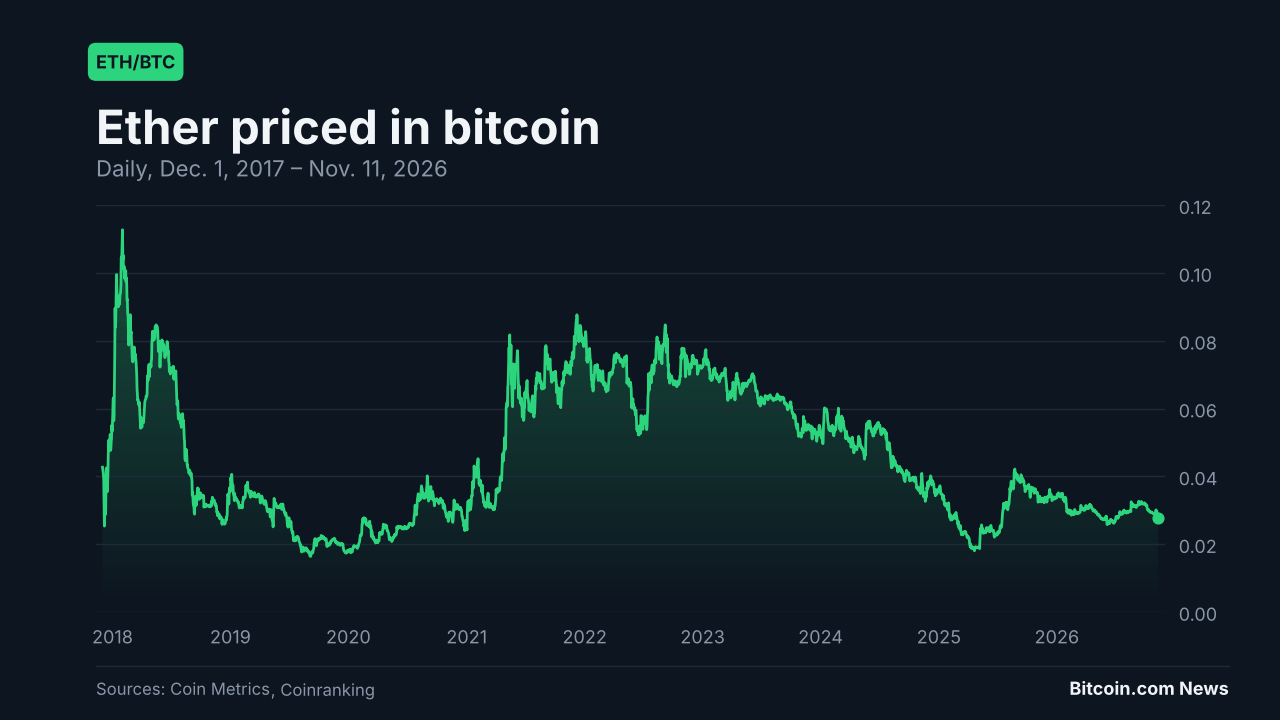
Vitalik Buterin 對以太坊應如何估值的最新轉向,或許會讓傳統華爾街投資人感到頭暈。敘事再度轉變,而這一次,它把 ETH 推向比特幣在傳統金融(TradFi)中最強有力的賣點所在領域:價值儲存。這使得兩個最有價值的區塊鏈網路陷入競爭 […]
重點摘要
• 以太坊支持者正日益將ETH定位為價值儲存工具,直接挑戰比特幣的「數位黃金」敘事。
• 以太坊的敘事不斷轉變,從「超音波貨幣」到「數位石油」,如今又變成「可程式化的價值儲存工具」,這可能讓華爾街對ETH究竟代表什麼感到困惑。
• 即使在以太坊社群內部,對於ETH的貨幣角色也沒有明確共識,而業界至今仍缺乏一個普遍公認的定義,來說明什麼樣的資產才算價值儲存工具。
本週稍早,以太坊共同創辦人 Vitalik Buterin 表示,將 ETH 視為銷毀手續費的代幣來估值「從來沒有像表面上看起來那麼強」,並認為應改以價值儲存(SoV)的角度來估值。
Buterin 表示,將以太坊優化為價值儲存工具「與去中心化及 CROPS 一致」,也就是抗審查與抗俘獲、開源、隱私與安全。
以太坊敘事的升級
儘管「ETH 作為價值儲存工具」的敘事已流傳多年,但如今要讓它成為主流,將是繼失敗的「超音波貨幣」宣傳,以及先前試圖將該資產定位為「數位石油」、與比特幣的「數位黃金」並列之後的又一次嘗試。
儘管就連以太坊圈內人對這次轉向的反應也褒貶不一,ETH 儲備公司的領導人卻對此變化表示歡迎。持有約 600 萬枚 ETH 的 Bitmine 董事長 Tom Lee 稱,Buterin 的價值儲存言論是「一場地震式的轉變」,印證了該公司的策略。掌控 Consensys 並擔任 ETH 儲備公司 Sharplink 董事長的 Joseph Lubin 則主張,儘管「黃金與 BTC 是強力貨幣,也是極佳的價值儲存工具,但 ETH 更進一步」。
與此同時,Etherealize 分享了一則關於 ETH 是可編程價值儲存工具的貼文。該組織是在 Buterin 與以太坊基金會於 2024 年向共同創辦人 Vivek Raman 提供補助、以說服華爾街高層認識以太坊的優點之後成立的。Raman 轉推了 Buterin 的貼文,但並未加入討論。
該公司早已向華爾街推銷「價值儲存」的敘事。2025年1月,它將ETH定位為「比特幣的多元化互補」,因為ETH是「具備現金流的價值儲存工具」,而Etherealize也將ETH比作石油。2026年4月,Etherealize基本上主張,ETH可透過吸納黃金與BTC合計的貨幣溢價來取代比特幣。
因此如今,若Buterin對ETH價值儲存屬性的強調獲得市場認同,華爾街或許需要依據Buterin的解釋,更新其對這項資產的理解。若他們被說服,那麼他們可能也需要重新評估其BTC持倉。
數字下跌了
無論如何,儘管 Etherealize 的每一份推介都對 ETH 提出日益大膽的主張,其價格曾在 2025 年 8 月短暫觸及約 4,946 美元的歷史高點,但如今交易價格較該峰值低約 58%。
若流入 ETH 交易所交易基金(ETF)的資金反映華爾街對以太幣作為一種資產的興趣,那麼以美元計,這些資金自 2025 年 10 月起便呈下降趨勢,流入比特幣 ETF 的資金亦然。同期間,流入 ETH ETF 的累計資金下降 23%,而 BTC ETF 則下降 12%。
這兩種資產價格下跌也影響了上述資金流:截至本文撰寫時,BTC 在過去一年下跌 30%,而 ETH 則下跌 41%。
Buterin 駁斥了先前的論點
華爾街可能不只因為又一次敘事更新而摸不著頭緒,也因為其背後的推理而困惑。Etherealize 與 Buterin 似乎基於不盡相同的理由,得出了相似的結論。
舉例來說,Etherealize 曾主張手續費銷毀會將所有以太坊活動所產生的價值傳送至 ETH,且 ETH「具有潛在的通縮性」,但 Buterin 如今淡化了銷毀機制的重要性。Buterin 的推理也削弱了 Etherealize 對比特幣支持者 John Pfeffer 於 2017 年所提論點的回應:以新發行量支付質押者,會將價值從未質押的持有者轉移至有質押的持有者。
今年早些時候,Etherealize 駁斥了「質押收益只是通膨」這一反對意見,主張銷毀機制可抵銷新增發行,且收益中有相當一部分來自交易手續費。若如 Buterin 現在所言,銷毀規模持續偏小、手續費又被證明不可靠,那麼大部分質押收益便來自新增發行,這印證了 Pfeffer 的觀點。這對不參與質押的持有者不利,卻有利於像 Bitmine 這類將約 84% 的 ETH 用於質押的資產管理公司。截至週一,該公司表示,按當前收益率計算,預計每年可賺取價值 3.09 億美元的 ETH。
此外,Etherealize 還批評了比特幣,稱其「選擇了僵化,因為它更看重短期穩定,而非長期存續能力」。如今 Buterin 也呼籲,一旦以太坊的核心開發完成,以太坊同樣應實現「至少部分僵化」。
什麼是價值儲存?沒有單一答案
無論如何,比特幣與以太坊兩大陣營中,價值儲存敘事倡導者面臨的最大挑戰之一,在於「價值儲存」並無普遍公認的定義,而且許多被視為價值儲存的資產最終都失敗了。例如,對於一項資產必須維持其價值多久,或可以下跌多少仍能算作價值儲存,目前並無共識。
根據 Buterin 的說法,「第一個也是最重要的類 SoV 指標」是「存活下來」。他列出了其他指標,但單靠存活對想要保護資本的人來說,可能並不令人鼓舞:加密貨幣領域充斥著暴跌超過 90% 卻仍「存活」多年的山寨幣。
回顧歷史,貝殼串珠(wampum)在 17 世紀失去價值,因為人們找到了更廉價的生產方式。白銀在鑄幣用途被暫停時也遭遇了自身的問題,美國更在 19 世紀將其廢除貨幣地位。如今,Etherealize 與部分比特幣支持者在討論這個競爭資產時,都以白銀作為類比,因為他們都瞄準「數位黃金」的頭銜。
然而,從歷史來看,這或許不是最恰當的類比,因為黃金也曾經歷過長達數十年、幅度達雙位數的跌幅。與此同時,由於「數位黃金」如今主要與比特幣連結在一起,這項資產也以其劇烈但逐漸減弱的波動性而聞名。
兩套幾乎如出一轍的敘事之爭
因此,若最積極發聲的以太坊支持者開始大力鼓吹「ETH 是價值儲存工具」的敘事,那麼要想贏得傳統華爾街投資人的青睞,恐怕會是一場硬仗:
• 以太坊過去試圖將自身與比特幣區隔開來的種種努力,似乎未能如預期奏效。
• 以太坊如今可能正轉向價值儲存敘事,而這正是加密資產中由比特幣主導的領域。
• Buterin 為 ETH 作為價值儲存(SoV)所援引的論點中,約有一半(存續性、緩慢變革、低度的協議政治、易於自我託管,以及在一般硬體上運行節點)早已被歸於 BTC。
• 儘管以太坊與比特幣陣營都不斷調整說法以吸引投資人,比特幣的價值儲存(SoV)敘事始終占據主導地位。
又一次試圖改良比特幣敘事的嘗試
部分以太坊思想領袖如今聲稱,這個區塊鏈具備比特幣的所有主要優勢,還額外增添了一些東西。例如,布特林(Buterin)論述框架的其中一個更新版本,將 ETH 描述為「可程式化的價值儲存」。這與「超音速貨幣」(ultrasound money)運動如出一轍,該運動同樣借用比特幣的「健全貨幣」敘事,並試圖證明 ETH 是更優越的貨幣。結果並未成功。
甚至連以太坊最具影響力的意見領袖之一、Bankless 共同創辦人 David Hoffman,也在 2026 年 5 月出清了他所有的 ETH。他寫道,「ETH 是貨幣」的論點是已經走到盡頭,而非失敗,並表示他仍看好這個網路,但也指出,他確實認為「這份成功只有極小一部分會反映在 ETH 上」。
針對 Buterin 的貼文,Hoffman 表示:「整件事的時機點讓人覺得,這是出於弱勢,而非強勢。」在同一串討論中,他還補充:「我的想法是,我們所處的宇宙/[脈絡]/環境,並不適合讓 ETH 作為一種資產蓬勃發展。」
他也補充了一段較為樂觀的看法:「以太坊最好的路[是]向前走。如果你正身處地獄,就繼續走下去。」
更簡單,卻也更複雜
一方面,布特林主張以「價值儲存」來評價 ETH,使這套說法更簡單、更清楚。然而,其背景脈絡——它與比特幣的相似之處,以及敘事的不斷轉變——可能反而讓事情更複雜。
目前,對多數投資者而言,比特幣在加密資產中似乎仍穩坐「價值儲存」的頭銜。只有少數人可能會更仔細檢視每個網路,試圖了解它們究竟有多去中心化、對後量子密碼學的準備程度如何、哪一個擁有更好的安全模型、兩者的技術差異與能力、採用上的挑戰,以及兩個生態系正在推進的發展。
正如歷史所示,對於這些面向中的任何一項,都不存在普遍共識。這使得投資人只能憑藉自身信念,而非無可爭辯的論據,來決定投資這兩種資產中的哪一種。
3倍價值儲存 對比 5.7倍價值儲存
John Pfeffer 在其 2017 年 12 月的論文《一位(機構)投資者對加密資產的看法》中指出,「僅憑純粹的價值儲存優勢,ETH 就有可能取代比特幣,成為主導性的非主權貨幣價值儲存工具」,但「一位客觀的觀察者會認為,比特幣成為此類價值儲存工具的可能性明顯高於 ETH」。
九年後,比特幣在保值與增值方面的表現均優於以太幣。根據 Pfeffer 在論文中引用的價格——每枚比特幣約 13,000 美元、每枚以太幣約 700 美元——比特幣上漲約 5.7 倍,而以太幣漲幅不到 3 倍。無論如何,這場敘事之爭仍在持續。